 PDF Download
 PubReader
 Export Citation
 Email the Author
 Share Facebook
 Share Twitter
 Cited by 0 Article
 Metrics (View:42)

Ⅰ. 서론
전세는 임차인이 일정 금액의 보증금(전세보증금)을 임대인에게 일시불로 지급하고, 계약 기간 동안 월세 없이 주택을 사용하는 우리나라 고유의 임대차 방식이다.
즉, 전세 임차인은 주택의 점유 및 사용권을 확보하기 위해 임대인에게 일정 금액의 전세보증금을 선지급하면, 해당 금액은 임대인이 자산 운용에 활용하는 구조로 이루어진다. 이 과정에서 임차인은 보증금의 이자와 주택 사용에 대한 대가를 상각하며, 계약 기간 동안 월세 없이 거주할 수 있는 권리를 갖는다. 계약 종료 시에는 주택의 점유권이 임대인에게 반환되고, 임차인은 전세보증금을 전액 환급받는 것을 전제로 한다.
임차인 측면에서 전세제도는 일정 기간 주거 안정성을 제공하며, 월세 대비 매월 현금 유출이 적어 생활비 절감 및 재무 계획 수립에 유리하다. 특히, 계약 종료 시 보증금을 반환받을 수 있다는 점에서, 전세보증금은 임차인의 자산으로 간주되며, 향후 내 집 마련 등의 장기적 자산 형성 수단으로 역할을 한다.
한편, 임대인 역시 전세보증금을 활용해 대출 상환, 투자 자금 활용 등 자산 운용의 유연성을 확보할 수 있다. 대표적으로 임대인이 소유한 주택에 담보대출이 존재할 경우, 임차인에게 받은 보증금을 활용하여 해당 대출을 상환하거나 금융 유동성 확보에 사용하는 사례가 많다. 이러한 구조로 인해 전세는 거래 당사자 모두에게 일정한 이점이 존재하는 제도라 할 수 있다.
2022년 하반기 이후 촉발된 최근 주택시장 불안정성과 거래 구조의 복잡성으로 인해 전세 계약 종료 시 보증금이 반환되지 않는 사례가 빈번히 발생하고 있으며, 이는 단순한 계약 분쟁을 넘어 사회적 문제로 확대되고 있다(김은미, 2025). 보증금 미반환의 주요 원인은 크게 두 가지로 구분된다. 첫째는 역전세 현상으로, 계약 만료 시점에 기존 세입자에게 반환해야 할 전세 보증금이, 하락한 현재 전세 시세보다 더 높아 전세보증금 반환이 어려워지는 경우이다. 둘째는 주택가격 하락과 후속 거래 부진에 따른 위험으로, 임대인이 신규 임차인을 구하지 못하거나 주택 매도를 통해 보증금을 반환할 경우 매도 금액이 전세보증금에 미치지 못해 반환 불능에 이르게 된다. 특히 2023년을 전후하여 사회적 문제로 대두된 소액 또는 무자본 갭투자는 주택가격 하락기에 전세보증금을 반환하지 못하는 ‘전세사고’의 주요 원인이 되고 있다. 본래 갭투자 자체는 임차인의 보증금을 레버리지(투자 자금)로 활용하여 주택을 매입한 뒤, 향후 주택가격 상승을 통한 차익 실현을 기대하는 투자 방식이다.
그러나 처음부터 보증금을 반환할 의도나 자력(능력)이 없음에도 불구하고 계약을 체결하여 임차인을 기망하고 보증금을 편취하는 행위는 명백한 ‘전세사기’에 해당한다. 이는 임대인과 임차인 간의 정보 비대칭성을 악용한 구조적 범죄 유형으로, 심각한 도덕적 해이를 수반한다.
따라서 단순한 시장 상황 악화(역전세 등)로 인한 보증금 미반환 사고와, 도덕적 해이를 넘어선 범죄적 사기 행위는 엄격히 구분되어야 한다. 이 둘을 가르는 본질적인 차이점은 결국 임대인의 ‘고의성’ 여부에 있다(김성찬 · 성주한, 2025; 김진유, 2022).
그러나 원인에 관계없이 전세보증금 미반환 그 자체는 임차인에게 경제적 피해를 입히므로 이를 완화하기 위해 「주택임대차보호법」을 통해 확정일자, 전입신고, 실제 거주 요건 등을 통해 대항력과 우선변제권 확보 수단을 제도화하였다. 하지만 경매를 통한 회수는 시간적 제약과 경매금액 부족 등 현실적 한계가 존재하며, 피해 임차인은 보증금 전액을 온전히 회수하지 못하는 경우도 빈번하다. 반면, 전세금반환 보증보험은 보증기관이 임대인을 대신하여 보증금을 지급함으로써, 임차인의 재산 보호뿐만 아니라 신속한 주거 이전을 가능하게 하는 효과적인 대응 수단으로 임대차 시장의 신뢰 회복, 임차인의 권리 강화, 그리고 전세 거래의 안정성 제고에 기여할 수 있다.
따라서 본 연구는 「2024년 주택금융 및 보금자리론 실태조사」의 무주택 전세 이용자를 대상으로 전세금반환보증보험 가입의향과 관련된 요인을 분석하고자 한다. 구체적으로 미반환 우려와 상품인지, 인구 · 사회적 및 경제적 특성이 가입의향 수준과 어떠한 관련성을 보이는지를 검토하고자 한다. 이를 통해 전세금 반환 보증보험 수요 집단의 특성을 파악하고 관련 제도개선을 위한 시사점을 제시하고자 한다.
Ⅱ. 이론적 배경 및 선행연구
보증제도는 민법상 채무자가 계약상 의무를 이행하지 못할 경우, 제3자가 그 채무를 대신 이행함으로써 채권자의 손실을 방지하고 미래의 재산상 위험을 완화하는 기능을 수행한다. 한편, 보험제도는 다양한 유형의 위험을 집합적으로 관리하여 불확실성을 줄이는 사회적 안전망으로 작용하며, 이러한 점에서 보증제도와 유사한 성격을 지닌다. 다만, 보험은 다수의 위험 회피적 수요자와 보험 사업자 간의 계약을 통해 위험을 분산시키는 구조를 갖는다는 점에서 보증과는 차이가 있다. <표 1>에서는 보증(guarantee)과 보험(insurance)의 차이를 정리하였다.
자료: 서진형(2017)의 논문 일부수정.
보증보험은 보증과 보험의 특성을 결합한 형태로, 신용위험을 관리하기 위한 수단으로서 보증의 기능이 보험의 일부로 통합된 것이다. 즉, 보증보험은 계약 당사자가 법령 또는 계약상 의무를 이행하지 않아 발생한 재산상의 손실을 보상하는 보험이다. 보험업법에서는 제4조 제1항 제2호에 보증보험을 손해보험업의 한 종목으로 분류하고 있다. 그러나 일반적인 손해보험 계약과 달리 보증보험계약은 보험계약자(채무자), 피보험자(채권자), 그리고 보험회사의 3자 관계 구조가 성립하는 타인을 위한 보험계약이라는 특수성을 갖는다. 보증보험 계약이 성립된 후 보험회사는 채무자의 계약 불이행으로 인해 발생한 손해를 피보험자에게 보상한 이후 보험계약자에게 구상권을 행사한다. 이처럼 보증보험은 채권자의 권익을 보호하고, 채무자의 계약 이행을 담보하는 역할을 수행한다.
그러나 예외적으로 채권자가 보험계약자가 되는 경우도 존재하는데 대표적으로 전세금반환보증을 들 수 있다. 전세금반환보증계약은 임대인과 임차인 간의 전세 계약이 체결된 후 임차인과 보증기관 간에 이뤄지므로 임차인, 임대인, 보증기관의 3자 관계가 형성된다(<그림 1> 참조).
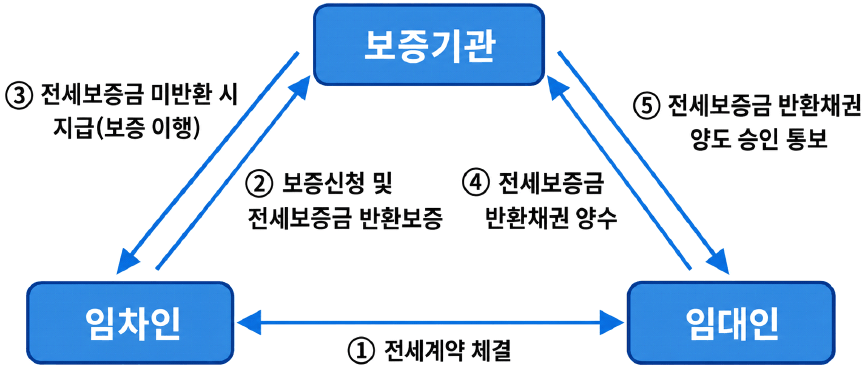
전세보증금반환보증 계약이 성립하려면 임차인의 보증료 납부와 동시에 계약 종료 시 임대인으로부터 전세보증금을 반환받을 수 있는 권리인 전세보증금반환채권을 보증기관에 양도해야 한다. 임차인의 전세보증금반환채권 양도를 통해 전세보증금의 주채권자는 임차인에서 보증기관이 된다. 만약 임대인이 계약 종료 시점에 전세보증금을 임차인에게 정상적으로 반환한다면, 보증계약은 종료되지만, 반환하지 않을 경우 보증기관이 임차인에게 전세보증금을 지급한 후 계약 체결 시 임차인으로부터 양수받은 반환 채권을 근거로 임대인으로부터 보증금을 회수하게 된다.
그러나 앞서 언급하였듯이 전세보증금반환보증보험은 보험계약자가 채무자인 임대인이 아닌 임차인이라는 점은 보증의 본질을 왜곡하고 임대인의 책임을 약화시킬 수 있다. 임차인의 신청에 의해 보증보험계약이 체결되는 구조이므로 임대인의 전세계약 이행에 대한 동기 저하와 같은 임대인의 도덕적 해이를 일으킬 수 있다(서영천 · 김상근, 2023; 서진형, 2017). 또한, 임대인의 정보가 보증기관에 직접 제공되지 않기 때문에, 전세보증금 지급 이후 사후 구상권 행사에도 제약이 존재한다(문윤상, 2023; 서진형, 2017; 허지행, 2023).
전세보증금반환보증보험은 1995년 ‘주택임대차신용보험’이라는 상품명으로 민영보험회사인 대한보증보험과 한국보증보험에서 최초로 판매하기 시작했다.1) 이후 주택금융 공공기관인 주택도시보증공사(Korea Housing and Urban Guarantee Corporation, 이하 HUG)와 한국주택금융공사(Korea Housing Finance Corporation, 이하 HF)가 각각 2013년 9월과 2020년 7월부터 전세보증금반환보증 상품을 출시하면서 현재는 3개 기관이 전세금반환보증 상품을 취급하고 있다(<표 2> 참조).
3개 기관의 상품 특성을 살펴보면, 보증한도와 보증료율에서 다소 차이가 존재한다. 민간 보증기관인 SGI 서울보증(2025)은 HF와 HUG에 비해 보증금 한도 및 보증요율이 높다. 또한, 같은 공공기관이지만 주택도시보증공사(2025)에 비해 한국주택금융공사(2025)가 상대적으로 낮은 요율을 적용하고 있다. 그러나 시장점유율은 HUG가 94%(2021년 기준)를 차지하여 압도적으로 높은 상황이다. 이는 HUG의 보증요율이 한국주택금융공사에 비해 높음에도 시장점유율이 높은 이유로는 HUG의 전세금반환 보증보험 상품은 세대주가 아니어도 가입할 수 있고 전세금반환 보증보험 상품은 세대주가 아니어도 가입할 수 있고 비대면 가입이 가능한 장점이 있기 때문이다(류현주, 2025).
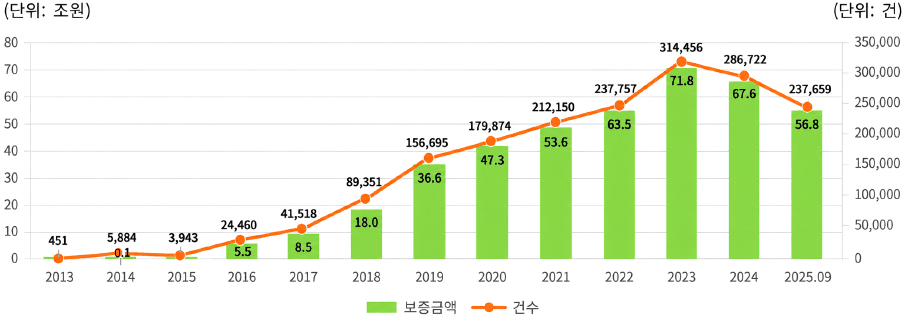
HUG의 전세반환보증보험(보증)의 가입 현황을 살펴보면, 상품이 출시된 2013년의 보증 금액은 765억 원 가입 건수는 451건에 불과했으나, 이후 꾸준히 상승하여 2023년에는 보증금액 71.3조 원, 가입 건수는 314,456건으로 정점을 기록했다. 경실련(2025)은 반환보증 가입실적 급증의 주요 요인으로 2015년 미분양주택에 한정됐던 보증 대상을 모든 임대주택으로 확대한 점과 2017년 2월 전세금 보증비율을 100%로 상향한 정책 변화를 지적하고 있다. 특히, 전세금보증비율이 100%로 인정된 시점을 전후로 전세금반환 보증보험이 전세사기에 활용되기 시작한 것으로 추정하고 있다.
실제로 경실련(2025) 분석결과에 의하면 2015년과 2016년 대위변제 건수는 2018년부터 기하급수적으로 증가하여 2024년 말 18,553건에 도달한 것으로 나타났다(<그림 2> 참조). 또한, 2024년까지의 대위변제액은 9.8조 원으로 이 중 회수된 금액은 2.6조 원에 불과하였다. 주택유형별로 살펴보면, 다세대와 오피스텔, 연립주택의 미회수 비율이 80% 이상으로 매우 높았다(<표 3> 참조).
| 대위변제(A) | 미회수액(B) | B/A(%) | |
|---|---|---|---|
| 다세대 | 46,998 | 38,620 | 82 |
| 오피스텔 | 19,213 | 16,796 | 87 |
| 아파트 | 28,035 | 14,370 | 51 |
| 연립 | 2,413 | 1,967 | 82 |
| 다가구 | 601 | 293 | 49 |
| 단독 | 399 | 192 | 48 |
| 기타 | 12 | 4 | 38 |
| 합계 | 97,670 | 72,242 | 74 |
자료: 주택도시보증공사(2025).
전세보증금 미반환에 관한 선행연구는 주로 미반환 위험의 발생 요인과 파급효과를 분석해 왔다. 이들 연구에서 제시된 미반환 위험의 원인은 시장 구조적 요인, 거시경제 변동, 정보 비대칭을 악용한 전세사기로 구분할 수 있다.
전세시장의 구조적 위험은 주로 역전세와 깡통전세를 중심으로 논의되어 왔다. 김지혜 외(2019)는 주택가격이 전세보증금보다 낮아져 경매 시 임차인이 보증금을 온전히 회수하지 못하는 상태를 깡통전세로 정의하였다. 전세가격 하락이 역전세를 발생시킨다면, 주택가격 하락은 깡통전세를 유발하여 보증금 미반환 위험을 높인다. 박진백(2023)은 역전세가 1% 증가할 때 법원 경매와 전세보증사고의 발생 가능성이 각각 0.067%와 0.064% 증가하고, 임차권등기명령 신청 가능성은 0.312% 증가하는 것으로 분석하였다. 김성찬 · 성주한(2025)과 민병철(2020)도 역전세 발생이 보증사고 건수와 피해액을 증가시키는 것으로 분석하였으며, 민병철(2023)은 주택가격지수 변화에 따른 깡통전세 발생확률을 추정하였다. 이러한 결과는 역전세와 깡통전세로 전세가율이 높아질수록 보증금 미반환 위험이 구조적으로 증가할 수 있음을 보여준다(김성찬 · 성주한, 2025; 김진유, 2022; 박진백, 2023).
시장 구조의 변화는 거시경제 여건과 연계되어 미반환 위험에 영향을 미친다. 김은미 · 김시언(2019)은 물가상승에 따른 임대인의 실질소득 감소와 경기침체 및 주택공급 확대에 따른 부동산가격 하락이 보증사고로 이어질 수 있다고 주장하였다. 김성찬 · 성주한(2025)은 금리 인상이 전세수요와 전세가격을 하락시켜 미반환 위험을 높이는 반면, 통화량(M2)의 증가는 부동산시장의 유동성을 확대하여 미반환 위험을 낮추는 요인으로 작용한다고 분석하였다.
최근에는 시장 여건의 악화를 넘어 정보 비대칭을 악용한 전세사기가 주요 원인으로 부각되고 있다. 전세사기의 주요 배경으로는 임대인과 임차인 간 정보 비대칭, 임차인의 권리보장 미흡 및 관계기관 간 정보공유 부족이 지적된다(김진유 · 권혁신, 2024). 경실련(2025)은 시세 파악이 어려운 비아파트를 중심으로 감정평가사나 중개인 등이 가격을 부풀린 후 경제력이 없는 임대인에게 소유권을 이전하는 구조적 사기가 빈번하게 발생하고 있음을 지적하였다. 이러한 피해는 전세대출 접근성이 높은 청년과 신혼부부에게 집중되는 경향이 있다. 강민채 · 안정빈(2024)은 금융기관의 부실한 전세자금대출 심사와 관대한 보증 관행이 전세사기의 발생 가능성을 높였다고 비판하였다. 이에 대한 개선방안으로 전세권설정등기 의무화, 전세가율 상한제 및 임대인 변경 시 고지 의무화 등이 논의되고 있다(김진유 · 권혁신, 2024).
한편, 전세금반환보증보험이 고위험 계약을 유인하여 도덕적 해이를 초래할 가능성도 제기된다. 권혁 · 성현곤(2025)은 보증 가입요건 중 전세가율 기준을 완화할 경우, 가격정보가 불투명한 신축 · 연립 · 다세대주택에서 고위험 전세계약이 체결될 가능성이 유의하게 높아지는 것으로 분석하였다.
반환보증 가입과 관련된 요인을 이해하기 위해서는 일반 보험상품의 수요에 관한 연구도 살펴볼 필요가 있다. 백은영(2012)은 개인연금 가입의향이 혼인상태, 소득, 연령 및 다른 공적연금 · 보험의 보유 여부와 관련된다고 분석하였다. 이찬희 · 정홍주(2013)는 개인연금 가입에 장수 가능성 및 대처능력에 관한 인지요인이 가장 큰 영향을 미치며, 금융이해력과 보험회사에 대한 신뢰도 유의한 요인임을 제시하였다. 또한 가입자의 연금 선호에는 인지요인과 위험회피성향이, 미가입자의 선호에는 장수에 대한 걱정과 위험추구성향이 관련된 것으로 나타났다. 이찬희(2017)는 상해보험 가입에 미디어 노출과 보험회사 신뢰가 직접적인 영향을 미치는 것으로 분석하였다. 다만 사고 가능성에 대한 인식은 두려움과 걱정을 높였으나, 이러한 위험정서가 보험 가입으로 이어지는 매개효과는 확인되지 않았다. 이러한 연구들은 보험수요가 인구 · 경제적 특성뿐만 아니라 상품정보, 금융이해력, 신뢰 및 주관적 위험인식과 관련될 수 있음을 보여준다. 다만 개인연금이나 상해보험은 반환보증과 보장위험 및 상품구조가 다르므로, 그 결과를 반환보증 수요에 직접 적용하는 데에는 한계가 있다.
반환보증 수요를 직접 분석한 연구로 이호진(2025)은 「2022년 주거실태조사」를 활용하여 임차보증금보험의 실제 가입 여부와 관련 요인을 분석하였다. 분석 결과, 총자산에서 보증금이 차지하는 비중이 높고, 현재 주택의 거주기간이 비교적 짧으며, 상대주거비용이 높을수록 가입확률이 높은 것으로 나타났다. 다만 실제 가입 행동을 사후적으로 분석하였기 때문에 미가입자의 잠재수요나 위험 조건에 따른 가입의향을 파악하기에는 한계가 있다.
이항재(2026)는 2018년 1월부터 2024년 12월까지의 시계열자료와 계량경제 · 머신러닝 모형을 활용하여 반환보증 가입의 동태적 결정요인을 분석하였다. 분석 결과, 전세가율과 부동산 소비심리지수가 반환보증 수요의 주요 요인으로 나타났으며, 전세가율과 소득 대비 주택가격비율(Price to income ratio, 이하 PIR)이 일정 수준을 넘으면 가입수요에 대한 예측기여도가 비선형적으로 증가하는 것으로 확인되었다. 또한 2022년의 전세사기 확산과 2023년의 가입기준 변경이 반환보증 가입 추세를 변화시킨 구조적 요인으로 나타났다. 이 연구는 시장 및 정책 환경에 따른 반환보증 수요의 동태적 변화를 규명했다는 점에서 의의가 있으나, 집계된 시계열자료를 활용했기 때문에 개별 임차인의 인구 · 경제적 특성, 상품인지 및 주관적 위험인식에 따른 가입의향의 차이를 파악하기는 어렵다.
이상의 선행연구는 주로 전세보증금 미반환의 원인을 주택시장 구조와 거시경제 여건의 변화에서 찾거나, 전세사기 예방을 위한 제도 개선방안을 제시하는 데 초점을 두었다. 반환보증 수요에 관한 연구도 가입 여부가 이미 결정된 이후에 관찰된 실제 가입행동을 사후적으로 분석하거나, 시장 전체의 가입 규모와 변화를 분석하는 데 주로 머물렀다. 반면, 현재 가입하지 않은 사람을 포함한 개별 전세 이용자가 향후 반환보증에 가입할 의향이 있는지, 어떠한 조건에서 가입의향이 달라지는지를 분석한 연구는 제한적이다. 이에 본 연구는 무주택 전세 이용자의 가입의향을 ‘가입의향 없음’, ‘조건부 가입’ 및 ‘무조건 가입’으로 구분하고, 전세보증금 미반환 우려와 상품인지뿐만 아니라 결혼상태, 가구주 직업 및 전세대출 금액 등 개인의 특성과 가입의향 간의 관련성을 분석한다는 점에서 기존 연구와 차별화된다.
Ⅲ. 실증연구
본 연구에서 활용한 설문 데이터는 「2024년 주택금융 및 보금자리론 실태조사」이다. 해당 조사는 한국주택금융공사가 주택금융 상품에 대한 소비자의 이용 실태를 파악하고, 이를 바탕으로 관련 정책 수립에 필요한 기초자료를 제공하기 위해 실시하는 국가승인 통계이다. 조사대상은 주택금융 상품의 잠재 수요층인 일반가구와 실제 주택금융 상품 이용 가구로 구분되며, 매년 설문조사가 진행된다.
본 연구의 목적은 전세보증금반환 보증보험 가입의향 분석이므로 일반가구 데이터 중 무주택 전세 이용자 749명을 대상으로 한다. <표 4>~<표 6>은 분석대상인 무주택 전세 이용자 749명에 대한 기술통계량이다.
<표 4>는 응답자의 인적 특성을 보여주는 표이다. 세부적으로 성별은 ‘남성’ 314명(41.9%), ‘여성’ 435명(58.1%)이며, 가구주 연령대는 청년 및 신혼가구에 해당하는 ‘30대 이하’의 비중이 45.8%로 가장 높으며 다음으로 40대 21.5%로 나타나 30~40대 가구가 분석대상자의 2/3를 차지하고 있다. 혼인상태와 관련해서는 ‘신혼 및 기혼’ 가구의 비중은 47%로 가장 높으며 ‘미혼’인 1인 가구의 비중은 36.9%로 나타나 무주택 전세수요자 중 1인 가구가 상당한 비중을 차지하고 있음을 알 수 있다.
<표 5>는 응답자의 경제 상태 및 거주 주택 특성을 보여 주는 표이다.
대상자의 경제 상태 및 거주 주택 특성을 살펴보면, 가구 월 소득은 ‘250만 원 이상 400만 원 미만’의 비중이 약 41.1%로 가장 높으며 ‘400만 원 이상 550만 원 미만’ (23.6%)과 ‘250만 원 미만’(20.0%)의 순으로 나타났다.
또한, 가구주 직업은 ‘전문직’과 ‘관리직’의 비중은 각각 약 1%, 3.6%로 그 비중이 매우 미미한 반면, ‘서비스 및 영업직 종사자’와 ‘사무직 종사자’의 비중은 각각 약 40%, 29%로 상대적으로 높은 비중을 차지하고 있다. ‘총자산’은 4억 원 미만의 비중이 90%로 자산 수준이 낮은 가구가 대부분이며, ‘총부채’ 역시 1억 원 미만의 비중이 약 84%로 과도한 부채 부담은 낮은 것으로 나타났다. ‘거주주택 유형’은 아파트와 연립/다세대주택 비중이 각각 32.8%와 32.4%로 비슷한 수준이다. 거주주택 면적은 85m2 이하의 비중이 80% 이상을 차지하고 있다.
<표 6>은 분석 대상자의 전세금 관련 특성을 나타낸 표이다. 현재 전세 이용자의 전세금은 8천만 원 미만의 비중이 55%로 가장 높았다. 전세금조달과 관련해서는 대출 없음의 비중(70.8%)이 가장 높아 주로 자기 자금으로 전세금을 마련하고 있음을 알 수 있다.
전세금 마련을 위해 대출을 이용한 경우 대출금액과 월 평균 상환액은 각각 8천만 원 미만과 50만 원 미만의 비중이 높아 대출 의존도는 크지 않은 것으로 나타났다. 본인의 자금으로 전세금을 마련한 비중이 높은 특성으로 인해 분석대상자의 80% 이상이 전세금 미반환 위험에 대해 우려한다고 응답하였다.
전세금 미반환 위험에 대처하기 위한 상품인 전세금반환 보증보험에 대해 인지하고 있다는 비중은 약 88%이나 상품에 대한 세부 내용을 잘 안다고 응답한 비중은 55%에 머물렀다. 또한, 전세금 미반환 위험에 대해 우려가 크고 전세금반환 보증보험에 대한 인지 비중이 높았음에도 응답자의 42.3%는 전세금반환 보증보험 가입의향이 없는 것으로 나타났다.
본 연구의 반응변수에 해당하는 전세금반환 보증보험에 대한 가입의향은 <표 4>에서 알 수 있듯이 범주형 3점 척도로 측정된 순서형 변수(ordinal categorical variable)이다. 따라서 본 연구는 전세금반환 보증보험 가입의향에 유의한 영향을 미치는 요인을 탐색하기 위해 해석이 용이한 비례오즈로짓모형(proportional odds logit model)을 활용을 검토하였다. 참고로 비례오즈로짓모형은 다항로짓모형 중 순서가 있는 범주를 다룰 때 사용하는 누적로짓모형(cumulative logit model)의 한 형태이다. 즉, 누적로짓모형은 임의의 범주 j 이하에 누적로짓에 대한 설명변수의 회귀계수가 다른 반면, 비례오즈로짓모형은 설명변수의 회귀계수가 동일한 경우이다(Agresti, 2013). 본 연구의 전세금반환 보증보험의 가입의향은 3개의 범주를 갖는 반응변수이므로 범주 j이하에 해당할 확률인 번째 누적확률 P(Y≤j)=p1+…+pj, j=1,2는 P(Y≤1)≤P(Y≤2)≤P(Y≤3)=1과 같이 순서적 성질을 갖는다. 처음 3개의 누적로짓모형은 <식 1>과 같으며, 누적로짓모형 독립변수의 회귀계수는 모두 다르게 된다.
<식 1>에서 2개의 개별 누적로짓모형의 설명변수 벡터의 회귀계수 벡터가 동일하다면 누적로짓모형들의 추정할 모수의 수는 감소하여 모형의 추정 효율성은 크게 향상되며, 해석도 간단해진다. 이를 <식 2>와 같이 표현할 수 있으며, 이 경우 추정 효율성은 매우 커지는데, <식 2>의 누적로짓모형을 비례오즈로짓모형이라 한다.
비례오즈로짓모형을 적용하기 위해서는 각 누적 로짓에 대한 회귀계수가 동일하다는 비례오즈 가정(proportional odds assumption)이 충족되는지를 검정할 필요가 있다. 이에 본 연구는 해당 가정이 통계적으로 만족되는 경우 비례오즈로짓모형을 적용하고자 한다.
본 연구는 전세금반환 보증보험의 가입의향에 유의한 영향을 미치는 변수를 탐색하고 실증분석 결과의 강건성(robustness)을 검증하기 위해 다음과 같이 2단계 분석 과정을 수행하였다. 먼저, 데이터 기반 변수 선택 과정에서 발생할 수 있는 억제변수 및 교란변수의 탈락 편의를 방지하기 위하여, 이론적 배경과 선행연구에서 중요하게 다루어진 가구 월소득, 총자산, 총부채, 거주 지역, 거주주택 유형, 가구주 연령, 전세금 규모 등 핵심 배경 변수들을 변수 선택 과정 없이 강제로 일괄 투입한 이론 기반 선택모형(이하 Baseline 모형)을 구축하였다. 다음으로, 모형의 간명성과 예측 효율성을 함께 고려한 최적의 설명변수 조합을 탐색하였다. 이를 위해 반응변수에 대해 각 개별 변수를 독립적으로 투입한 단순 비례오즈로짓모형(단변량 분석)을 수행하여, p-value가 유의수준 5% 이하인 39개 설명변수를 1차로 선별하였다. 이어서 선별된 39개의 설명변수를 대상으로 후진 제거법(backward elimination method)을 적용하였으며, 모형의 적합도 선택 기준인 AIC(Akaike information criterion) 값이 가장 작은 최종 5개의 핵심 설명변수로 구성된 비례오즈로짓모형을 도출하여 Baseline 모형과 비교 분석하였다.
<표 7>은 Baseline 모형과 최종 선택모형에 대한 비례오즈가정의 타당성을 검토한 결과이다. 두 모형 모두 p-값이 0.05 이상으로 비례오즈로짓모형이 타당함을 보여준다.
| 모델 | χ 2 | d.f. | p-값 |
|---|---|---|---|
| Baseline 모형 | 49.44 | 40 | 0.1456 |
| 최종 선택 모형 | 20.11 | 17 | 0.2637 |
<표 8>은 Baseline 모형과 최종 선택된 모형의 모형 적합도 통계량이다. 모형의 통계적 간명성과 적합도를 동시에 평가하는 기준인 AIC를 비교한 결과, 모든 이론 기반 변수를 강제 투입한 Baseline 모형의 AIC는 1,177.17인 반면, 후진제거법을 통해 도출된 최적 모형인 최종 선택 모형의 AIC는 1,158.46으로 유의하게 감소하는 것으로 나타났다. 이는 가구 월소득, 자산, 부채, 거주주택 유형 등의 변수들을 추가로 포함하는 것이 모형의 복잡도(자유도 상실)에 따른 페널티를 상쇄할 만큼 적합도를 개선하지 못함을 의미한다. 따라서 최종 선택된 5개 변수 중심의 모형이 데이터 정보 유실을 최소화하면서도 통계적 효율성을 극대화한 최적의 예측 모형임을 보여준다.
| 구분 | Baseline 모형 | 최종 선택 모형 |
|---|---|---|
| 자유도(DF) | 1,400 | 541 |
| 이탈도(deviance) | 1,082.1 (p=1.0000) | 515.2 (p=0.7813) |
| Likelihood Ratio χ2 | 470.2 (p<.0001) | 442.9 (p<.0001) |
| AIC | 1,177.2 | 1,158.5 |
| Max-rescaled R2 | 0.5322 | 0.5096 |
AIC, Akaike information criterion.
아울러 모형의 상대적 설명력을 나타내는 Max-rescaled R2는 Baseline 모형은 0.5322, 최종 선택 모형은 0.5096으로, 두 모형 간 차이는 0.0226(2.26%p)에 그쳤다. 이는 설명변수를 39개에서 5개로 축소하였음에도 최종 선택 모형의 설명력이 크게 저하되지 않았음을 보여주며, 최종 선택 모형이 적합도와 모형 구성의 효율성 사이에서 비교적 양호한 균형을 확보했음을 시사한다. 이탈도 검정의 p-값도 Baseline 모형과 최종 선택 모형에서 각각 1.0000과 0.7813으로 나타나, 두 모형 모두 유의수준 0.05에서 자료에 적합하지 않다는 통계적 증거는 확인되지 않았다. 따라서 최종 선택 모형은 기준모형과 유사한 설명력과 적합도를 유지하면서도 구조가 단순하고 해석이 용이한 모형으로 평가할 수 있다.
<표 9>는 Baseline 모형과 최종 선택 모형간의 요인별 주 효과(main effect) 유의성 변화를 보여준다.
모형에 포함된 각 요인의 전체효과를 검정한 Type 3 분석 결과(<표 9> 참조), 모든 배경변수를 투입한 <모형 1>에서 가구 월소득(p=0.1561), 거주주택 유형(p=0.5040), 총자산(p=0.7676) 및 총부채(p=0.2611)는 유의수준 5%에서 통계적으로 유의하지 않았다. 이는 다른 변수를 함께 고려했을 때 이들 변수의 추가적인 설명력이 제한적이었음을 의미하며, 최종모형에서 제외된 결과를 뒷받침한다. 반면 <모형 2>에서는 일부 주요 변수의 Wald 통계량이 증가하였다. 예를 들어 결혼상태의 Waldχ2 통계량은 9.357 (p=0.0249)에서 17.865(p=0.0005)로 증가하였다.
연립 · 다세대주택 등 주택유형이 최종모형에 포함되지 않은 결과는 이들 주택의 객관적 위험이 낮다는 의미는 아니다. 주택유형에 따른 위험이 ‘전세금 미반환 우려’와 같은 주관적 위험인식에 일부 반영되었을 가능성이 있다. 다만 이러한 관계는 별도의 매개효과 분석을 수행하지 않았으므로 확정적으로 판단하기 어렵다. 따라서 주택유형 등의 제외는 이론적 중요성을 부정한 결과라기보다, 현재 자료에서 확인된 통계적 유의성과 모형 적합도를 고려한 변수선정 결과로 해석할 필요가 있다.
종합하면, <표 9>의 비교 결과는 후진제거법을 통해 통계적 기여가 제한적인 변수를 제외함으로써 모형의 복잡성을 줄이고, 주요 변수의 설명력을 유지할 수 있음을 보여준다. 이는 통제변수를 모두 투입한 모형에서 발생할 수 있는 다중공선성과 과대적합 가능성을 완화하고 모형의 해석 가능성을 높이는 데 도움이 된다.
한편, 최종 선택 모형의 변수선정 결과가 다른 분석방법에서도 유지되는지 확인하기 위해 표본분할(sample splitting)과 Double-selection LASSO를 추가로 적용하였다. 먼저 전체 표본을 무작위로 훈련표본 60%와 검증표본 40%로 구분하여 분석하였으며, 이어서 SAS PROC HPGENSELECT를 활용한 Double-selection LASSO 분석을 실시하였다. 두 분석에서도 전세금 미반환 우려, 상품인지, 결혼상태, 가구주 직업 및 전세대출 금액 등 최종 선택 모형과 동일한 5개 변수가 선택되었다. 이러한 결과는 핵심 변수의 구성이 표본과 변수선정 방법의 변화에도 대체로 유지되었음을 보여주며, 최종모형의 변수 선정 결과가 비교적 안정적임을 보여준다.
<표 10>은 Baseline 모형과 최종 선택 모형의 다중 비례오즈로짓모형에서 추정된 회귀계수와 오즈비(odds ratio, 이하 OR)를 비교하여 제시한 것이다. OR는 다른 설명변수가 일정할 때 특정 집단이 기준집단보다 낮은 가입의향 범주가 아닌 상위 가입의향 범주에 속할 오즈가 몇 배인지를 나타낸다. 비례오즈가정에 따라 이러한 OR는 가입의향 범주를 구분하는 각 누적로짓에서 동일하게 적용된다.
전세금반환 보증보험 가입의향에 가장 유의한 영향을 미치는 요인인 전세금 미반환에 대한 우려를 살펴보면, 전세금 미반환 우려 정도가 클수록 전세금반환 보증보험 가입의향이 높았다. 전세금 미반환 우려가 전혀 없다고 응답한 집단에 비해 조금 우려 한다는 집단의 가입의향 OR는 5.749, ‘상당히 우려함’과 ‘매우 우려함’의 OR는 각각 13.064와 42.235로 나타났다. 특히, 매우 우려한다고 응답한 집단의 가입의향 OR가 급격히 높아지는 특성을 보였다. 이러한 결과는 응답자가 주관적으로 인식하는 전세금 미반환 위험과 보증보험 수요 간에 밀접한 관련성이 있음을 보여준다.
이는 위험에 대비하려는 소비자의 선택으로 해석될 수 있는 한편, 상대적으로 위험한 임대차계약의 임차인에게 보증보험의 수요가 집중되는 선별 가능성을 시사할 수도 있다. 다만 전세보증금 미반환 우려는 개인의 위험선호나 계약의 객관적 위험수준을 직접 측정한 변수가 아니므로, 본 연구의 결과만으로 두 가지 해석을 구분하거나 역선택의 발생 여부를 판단하기는 어렵다. 따라서 분석 결과는 미반환 위험에 대한 주관적 인식과 가입의향 간에 유의한 관련성이 존재하는 것으로 제한하여 해석할 필요가 있다.
전세금반환 보증보험 상품에 대한 인지는 가입의향과 뚜렷한 관련성을 보였다. 다른 조건이 동일할 때, 상품을 전혀 모르는 집단보다 들어본 적은 있으나 상세 내용을 모르는 집단이 더 높은 가입의향 수준을 보일 오즈는 4.517배였다. 상품 내용을 어느 정도 알고 있는 집단과 잘 알고 있는 집단의 오즈는 각각 12.241배와 22.942배로 더욱 높게 나타났다.
즉, 상품의 존재를 알고 있는 것만으로도 가입의향에 차이가 나타났으며, 보장내용에 대한 이해도가 높을수록 ‘가입의향 없음’에서 ‘조건부 가입’ 또는 ‘무조건 가입’으로 가입의향이 높아지는 경향이 더욱 뚜렷하였다.
이러한 결과는 임차인이 반환보증의 보장 범위, 가입요건, 보증료 및 보증이행 절차를 구체적으로 이해할수록 반환보증을 실제적인 위험관리 수단으로 고려할 가능성이 높음을 보여준다. 따라서 상품의 명칭이나 존재를 알리는 데 그치지 않고, 임차인이 가입 필요성과 적합성을 판단할 수 있도록 구체적이고 이해하기 쉬운 정보를 제공할 필요가 있다. 다만 상품인지와 가입의향이 동일한 시점에 측정되었으므로, 상품에 대한 이해가 가입의향을 높인 것인지, 가입의향이 높은 사람이 상품정보를 더 적극적으로 탐색한 것인지는 구분하기 어렵다. 따라서 본 결과는 상품인지가 가입의향을 증가시킨다는 인과관계가 아니라 두 변수 간의 밀접한 관련성으로 해석될 수 있다.
세 번째 중요 요인인 결혼 상태와 관련한 전세금반환 보증보험 가입의향을 살펴보면, 사별 또는 이혼한 집단 대비 미혼 집단의 가입의향 OR는 2.331이며 기혼과 신혼부부 집단의 경우 각각 OR는 1.422와 3.051로 나타났다. 이는 청년층과 신혼부부가 전세사기 및 미반환 위험에 더욱 취약한 구조적 위치에 있다는 강민채 · 안정빈(2024)의 연구 결과를 실증적으로 뒷받침하는 결과이다. 즉, 자산 형성 초기 단계에 있는 이들에게 전세보증금은 전 재산과 다름없어 손실에 대한 회피 성향이 극대화되며, 이것이 보증보험 가입이라는 적극적인 위험 관리 행동으로 이어지는 것으로 해석할 수 있다.
가구의 생애주기(life-cycle stage)적 특성에 따라 보증수요의 시급성이 차별화됨을 보여준다. 자산 형성 초기 단계에 위치한 신혼부부와 미혼 1인 가구의 경우, 전세보증금이 가구 자산의 대부분을 차지하거나 순자산을 초과하는 부채(대출)로 구성된 경우가 많다. 따라서 이들이 나타내는 높은 가입의향은 보증금 미반환 사고 발생 시 생애 경로 자체가 하향 이동할 수 있다는 구조적 취약성에서 비롯된 격렬한 ‘자산 보존 모티프(asset preservation motif)’의 발현으로 해석할 수 있다.
네 번째 중요 요인인 가구주 직업을 보면, 무직인 집단 대비 기능직 및 단순직 종사 집단의 가입의향 OR는 2.602, 영업 및 서비스직 종사 집단은 3.505로 나타났다.
또한, 사무직 종사자 집단과 전문직 집단, 관리자 집단의 OR는 무직인 집단 대비 각각 5.478, 3.989 그리고 8.075로 나타났다. 이처럼 사무직(5.478), 관리자(8.075) 등의 OR가 높게 도출된 것은 직업의 전문성과 소득 수준이 금융 상품에 대한 이해도(financial literacy) 및 정보 접근성과 직결됨을 시사한다. 이는 정보 비대칭성이 보증금 미반환의 주요 원인으로 작용한다는 김진유 · 권혁신(2024)의 논의와 맥락을 같이 하며, 취약 직업군에 대한 제도적 정보 제공의 필요성을 보여주는 결과라 할 수 있다.
직업적 안정성과 금융 정보 접근성이 보증보험료라는 추가적인 거래비용을 수용할 경제적 자력(affordability)과 밀접하게 연계되어 있음을 시사한다. 관리자, 사무직, 전문직 등 화이트칼라 가구주 집단에서 가입의향이 두드러지게 높은 것은 이들의 상대적으로 높은 소득 안정성이 보증료 부담을 상쇄하기 때문이다. 반면 무직이나 단순 노무직 등 취약 직업군에서 오히려 가입의향 OR가 낮게 도출된 점은, 위험에 노출되어 있음에도 고정적인 보증보험료 지출 부담으로 인해 가입을 주저하는 ‘수요의 경제적 제약 현상’을 방증하므로 정책적 특별 배려가 필요함을 역설한다.
마지막으로 전세대출 금액은 전세금반환 보증보험 가입의향과 유의한 관련성을 보였으나, 대출금액이 감소할수록 가입의향이 일관되게 높아지는 단조적 관계는 나타나지 않았다. 대출금액 1.5억 원 이상인 집단과 비교할 때, 8천만 원 이상 1.5억 원 미만인 집단이 더 높은 가입의향 범주에 속할 오즈는 2.955배로 통계적으로 유의하게 높았다. 반면, 8천만 원 미만인 집단과 대출이 없는 집단의 OR는 각각 1.076과 1.278로 나타났으나, 기준집단과의 차이는 통계적으로 유의하지 않았다.
이는 가구가 보유한 재무적 레버리지(financial leverage) 수준과 보증보험 수요 간의 복합적인 역학관계를 보여준다. 중간 수준(8천만~1.5억 원 미만)의 대출을 보유하고 있는 가구는 보증금 사고 발생 시 본인 자산 손실은 물론 금융기관 대출 상환 불능이라는 이중 위험에 직면하므로 가입 유인이 극대화된다. 다만 대출 규모가 대단히 큰 극상위 집단(1.5억 원 이상)에서 오히려 OR가 낮아지며 비 단조적 패턴을 보이는 것은, 고액 대출 가구의 경우 전세대출 상품 자체에 보증보험 가입이 의무화되어 있거나, 혹은 이들의 자산 규모 자체가 커 위험 흡수 능력이 결부된 결과로 해석할 수 있어 신중한 접근이 요구된다.
Ⅳ. 결론 및 시사점
본 연구는 전세사기와 역전세 현상으로 전세보증금 미반환 위험이 확대되는 상황에서 전세금반환보증보험의 잠재수요와 관련된 요인을 실증적으로 분석하였다. 「2024년 주택금융 및 보금자리론 실태조사」의 무주택 전세 이용자 749명을 대상으로 비례오즈로짓모형을 적용한 결과, 전세금 미반환 우려, 반환보증상품에 대한 인지, 결혼상태, 가구주 직업 및 전세대출 금액이 가입의향과 유의한 관련성을 보였다.
구체적으로 미반환 우려와 상품인지 수준이 높을수록 가입의향 수준도 높게 나타났다. 결혼상태에서는 이혼 · 사별 집단보다 신혼부부와 미혼 집단의 가입의향이 상대적으로 높았으며, 직업에서는 무직 집단보다 관리자, 전문직, 사무직 및 영업 · 서비스직 집단에서 높은 가입의향을 보였다. 다만 이러한 직업별 차이가 소득수준, 금융이해력 또는 정보 접근성에서 비롯되었는지는 본 연구의 자료만으로 확인하기 어렵다. 전세대출 금액의 경우 1억 5천만 원 이상 집단보다 8천만 원 이상 1억 5천만 원 미만 집단의 가입의향이 높았으나, 대출금액과 가입의향 간에 일관된 단조적 관계는 확인되지 않았다. 따라서 이러한 결과는 각 요인이 가입의향을 인과적으로 높인다는 의미가 아니라, 다른 조건을 통제한 상태에서 가입의향과 통계적으로 유의한 관련성을 보였다는 것으로 해석해야 한다.
이러한 분석결과를 바탕으로 다음과 같은 정책적 시사점을 제시할 수 있다. 첫째, 결혼상태와 직업에 따라 반환보증 가입의향에 차이가 나타난다는 점을 고려하여 대상별 정보 전달경로를 다양화할 필요가 있다. 가입의향이 상대적으로 높게 나타난 신혼부부와 미혼 가구에는 임대차계약 및 주거금융 상담 과정에서 반환보증 정보를 함께 제공할 수 있다. 직업별로는 근로자의 경우 사업장 복지 · 금융교육과 연계하고, 무직자 등 직장 기반의 정보 제공에서 제외되기 쉬운 집단에는 지방자치단체의 주거복지 상담창구 등을 활용하는 방안을 고려할 수 있다. 다만 결혼상태나 직업만을 기준으로 보험료 지원대상을 결정하기보다는 실제 보증료 부담능력과 가입 제약요인을 추가로 확인할 필요가 있다.
둘째, 미반환 위험 상담과 반환보증 상품안내를 통합하여 제공할 필요가 있다. 미반환 우려와 상품인지가 모두 가입의향과 밀접한 관련성을 보인 만큼, 임차인 자신이 우려하는 위험과 이를 보장하는 제도의 내용을 함께 확인할 수 있도록 상담 체계를 구성하는 것이 바람직하다. 임대차계약 또는 보증상담 과정에서 보증대상, 가입요건, 보증료, 보증한도, 보증제외 사유 및 보증이행 절차를 표준화된 설명서로 제공하고, 임차인이 가입 가능 여부를 사전에 확인할 수 있는 자가점검 절차를 마련할 필요가 있다. 특히 미반환을 우려하는 임차인에게는 단순히 가입을 권유하기보다 보장범위와 제외사항을 충분히 설명하여 자신의 상황에 적합한지를 판단하도록 지원해야 한다. 다만 본 연구는 상품인지와 가입의향 사이의 인과관계를 확인한 것은 아니므로, 정보 제공 방식이 실제 가입의향과 가입행동에 미치는 효과는 별도의 실험이나 사후평가를 통해 검증할 필요가 있다.
셋째, 전세대출의 취급 및 연장 과정에 반환보증 안내를 연계할 필요가 있다. 8천만 원 이상 1억 5천만 원 미만의 전세대출 보유 집단은 1억 5천만 원 이상 집단보다 가입의향 수준이 상대적으로 높게 나타났다. 따라서 금융기관이 전세대출을 신규로 취급하거나 연장할 때 반환보증의 가입요건과 보장내용을 안내하고, 가입 가능 여부 확인 및 신청절차로 연결하는 방안을 고려할 수 있다. 다만 대출금액과 가입의향 간에 단조적 관계가 확인되지 않았으므로 특정 대출금액 집단만을 고위험군 또는 정책대상으로 한정하기보다는 전체 전세대출 이용자에게 공통적으로 안내하되, 상담내용을 개별 계약조건에 맞게 제공하는 것이 적절하다.
본 연구는 반환보증 수요에 관한 기존 연구가 실제 가입 여부나 시장 전체의 가입 변화를 주로 분석한 것과 달리, 무주택 전세 이용자의 가입의향을 ‘가입의향 없음’, ‘조건부 가입’ 및 ‘무조건 가입’으로 구분하여 개인 수준의 잠재수요와 관련 요인을 분석하였다는 점에서 의의가 있다. 또한 미반환 우려와 상품인지뿐만 아니라 결혼상태, 직업 및 전세대출 금액에 따라 가입의향이 다르게 나타날 수 있음을 제시함으로써 반환보증의 정보 제공과 상담체계를 구체화하기 위한 기초자료를 제공하였다.
그러나 본 연구는 다음과 같은 한계를 지닌다. 첫째, 설문 응답자의 주관적인 가입의향을 분석하였으므로 분석결과가 실제 가입행동과 일치하지 않을 수 있다. 향후에는 실제 가입 · 거절 · 해지 이력 등 행동자료와 행정자료를 활용하여 가입의향과 실제 선택 간의 차이를 검증할 필요가 있다.
둘째, 지역과 주택유형을 통제모형에서 검토하였으나, 전세가율, 선순위채권, 주택가격 및 임대인의 재무상태 등 개별 계약의 객관적 위험노출 요인을 충분히 반영하지 못하였다. 개인의 위험선호 역시 직접 측정하지 못하였으므로, 미반환 우려가 높은 집단의 가입의향이 위험에 대비하려는 선택에서 비롯된 것인지, 상대적으로 위험한 계약의 임차인에게 보증수요가 집중된 결과인지 구분하기 어렵다. 가입의향 자료만으로 실제 역선택의 발생 여부를 판단할 수 없다는 점에도 유의할 필요가 있다. 향후에는 개인의 위험선호와 계약별 위험요인을 함께 측정하고, 실제 가입 및 보증사고 자료를 연계하여 보증수요의 형성과 역선택 가능성을 검증할 필요가 있다.
셋째, 미반환 우려, 상품인지 및 가입의향이 동일한 시점에 동일한 응답자로부터 측정된 횡단면 자기보고 자료이므로 내생성과 역인과성의 가능성을 배제하기 어렵다. 현재 자료에서는 관련성 및 배제제약을 충족하는 타당한 도구변수를 확보하기 어려워 인과적 효과를 추정하지 못하였다. 향후에는 패널자료, 정보 제공 전후의 실험자료 또는 외생적인 제도변화를 활용한 준실험적 분석을 통해 변수 간 인과적 방향을 검증할 필요가 있다.

